بانکداری دیجیتال در سالهای اخیر دیگر صرفاً یک کانال برای ارائه خدمات بانکی نیست. شکلگیری نئوبانکها و توسعه مدلهایی مانند Banking as a Service (BaaS) باعث شده ظرفیتهای بانکی بهصورت ماژولار و قابل استفاده در اختیار کسبوکارها و جوامع مختلف قرار گیرد و خدمات مالی بر اساس ویژگیها و نیازهای هر جامعه طراحی شود.
به همین دلیل، نئوبانکهای جامپ را نمیتوان صرفاً مجموعهای از اپلیکیشنهای بانکی با نامها و ظاهر متفاوت دانست. هر یک از این پروژهها بر پایه یک جامعه، نیاز یا مدل تعامل مشخص شکل گرفتهاند و در عین تفاوت، از ظرفیتهای مشترک بانکداری دیجیتال اکوسیستم جامپ استفاده میکنند.
پلتفرمهای بانکداری دیجیتال جامپ امکان ایجاد و توسعه بانکداری دیجیتال مشارکتی (White Label) را فراهم میکنند. این پلتفرمها با تمرکز بر افتتاح حساب غیرحضوری، ارائه خدمات بانکی دیجیتال و توسعه تجربههای مالی متناسب با جوامع هدف طراحی شدهاند.
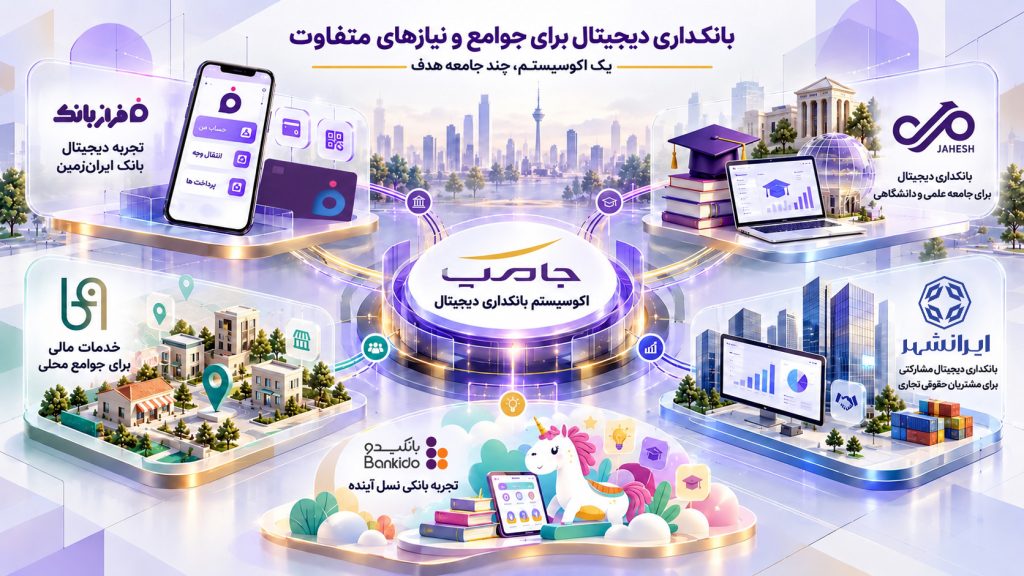
در حال حاضر، سبد پروژههای بانکداری دیجیتال جامپ شامل فراز بانک، جهش، باما و ایرانشهر است؛ چهار پروژهای که هر کدام با نگاه متفاوتی به مفهوم بانکداری دیجیتال و جامعه مشتریان شکل گرفتهاند.
فراز بانک؛ تجربه دیجیتال بانک ایرانزمین
فراز بانک، پلتفرم بانکداری دیجیتال بانک ایرانزمین است که با هدف ارائه خدمات بانکی و مالی به عموم مشتریان توسعه یافته است. این پلتفرم ادامه مسیر تلاش میکند بخش قابل توجهی از نیازهای بانکی مشتریان را در محیطی دیجیتال، ساده و یکپارچه پاسخ دهد.
افتتاح و مدیریت حساب، خدمات مرتبط با سپرده و کارت، انتقال وجه، پرداخت قبوض، خرید شارژ و بسته اینترنت و مجموعهای از خدمات بانکی و پرداختی، بخشی از امکانات این پلتفرم است. در کنار خدمات پایه، توسعه قابلیتهایی مانند خدمات تسهیلاتی، چک، سفته، امضای دیجیتال و کارتبهکارت از سایر بانکها نیز در مسیر توسعه فراز قرار گرفته است.
فراز را میتوان بستر عمومی بانکداری دیجیتال در اکوسیستم جامپ دانست؛ بستری که تمرکز آن بر ارائه تجربهای دیجیتال و دسترسپذیر برای طیف گستردهای از مشتریان بانک ایرانزمین است.
جهش؛ بانکداری دیجیتال برای جامعه علمی و دانشگاهی
جهش با رویکردی جامعهمحور طراحی شده و تمرکز اصلی آن بر جامعه علمی و دانشگاهی، بهویژه جامعه جهاد دانشگاهی است. در این پروژه، خدمات بانکی بر اساس ویژگیها و نیازهای یک جامعه مشخص شکل گرفته تا ارتباط میان خدمات مالی و خدمات سازمانی این جامعه سادهتر و یکپارچهتر شود.
افتتاح حساب غیرحضوری، خدمات تسهیلاتی و دانشجویی و اتصال به خدمات سازمانی جهاد دانشگاهی از جمله ظرفیتهای جهش است. توسعه اپلیکیشن، سرویسهای سازمانی و طرحهای تسهیلاتی نیز بخشی از مسیر توسعه این پروژه را تشکیل میدهد.
تفاوت اصلی جهش در همین نگاه جامعهمحور است؛ به این معنا که نئوبانک صرفاً یک کانال ارائه خدمات بانکی نیست، بلکه بستری برای پاسخگویی به نیازهای مالی و سازمانی یک جامعه مشخص محسوب میشود.
باما؛ نزدیکتر کردن خدمات مالی به جوامع محلی
باما یکی دیگر از پروژههای بانکداری دیجیتال جامپ است که با تمرکز بر جوامع محلی و اقشار کمتر برخوردار توسعه یافته است. هدف این پروژه، تسهیل دسترسی گروههای هدف به خدمات مالی و اعتباری و ایجاد بستری برای ارائه خدمات متناسب با شرایط این جوامع است.
افتتاح حساب غیرحضوری، تسهیلات خرد و گروهی و خدمات حمایتی از جمله محورهای اصلی باما به شمار میرود. در طراحی این پروژه، استفاده از ظرفیت جوامع محلی و شبکههای اجتماعی موجود نیز مورد توجه قرار گرفته است.
جامعه هدف حدود ۱۹ میلیون نفر، از جمله ظرفیتهایی هستند که در مسیر توسعه باما تعریف شدهاند. به این ترتیب، باما نمونهای از رویکرد جامپ به بانکداری دیجیتال برای گروههایی است که دسترسی سادهتر و متناسبتر به خدمات مالی میتواند نقش مهمی در تجربه بانکی آنها داشته باشد.
بانکیدو؛ آغاز بانکداری برای نسل آینده
بانکیدو رویکردی متفاوت نسبت به سایر پروژههای بانکداری دیجیتال جامپ دارد و جامعه هدف آن را کودکان و نوجوانان تشکیل میدهند. این پلتفرم با هدف توسعه سواد مالی و شکلگیری عادات صحیح اقتصادی از سنین پایین طراحی شده است. در بانکیدو، بانکداری صرفاً به ارائه خدمات مالی محدود نمیشود؛ بلکه آموزش و ارتقای دانش مالی نیز در کنار خدمات بانکی و تسهیلاتی متناسب با این گروه سنی مورد توجه قرار گرفته است. از این منظر، بانکیدو را میتوان تجربهای برای پیوند میان بانکداری دیجیتال، آموزش مالی و نسل آینده دانست.
ایرانشهر؛ بانکداری دیجیتال در کنار جوامع مشتریان
ایرانشهر با رویکردی متفاوت، بر جامعه مشتریان شرکتها و شرکای تجاری تمرکز دارد. ایده اصلی این پروژه، فراهم کردن یک بستر دیجیتال است که شرکتهای دارای جامعه مصرفکننده گسترده بتوانند از طریق آن خدمات بانکی و مالی را در اختیار مشتریان خود قرار دهند.
ایرانشهر در چارچوب مدل بانکداری دیجیتال مشارکتی جامپ تعریف شده است؛ مدلی که در آن ظرفیتهای بانکداری دیجیتال در کنار جامعه مشتریان یک شریک تجاری قرار میگیرد و امکان شکلگیری خدمات مالی متناسب با آن جامعه را فراهم میکند.
در این مدل، بانکداری دیجیتال از یک رابطه مستقیم میان بانک و مشتری فراتر میرود و به بستری برای ایجاد تعامل میان بانک، کسبوکار و جامعه مشتریان تبدیل میشود. ارائه نسخه عملیاتی اپلیکیشن و فعالسازی نئوبانک ایرانشهر نیز بخشی از مسیر اجرایی این پروژه بوده است.